Стейкинг позволяет владельцам криптовалют участвовать в работе блокчейнов на основе Proof-of-Stake и получать за это вознаграждение. Но распространённое объяснение «положил монеты под процент» слишком упрощает механизм.
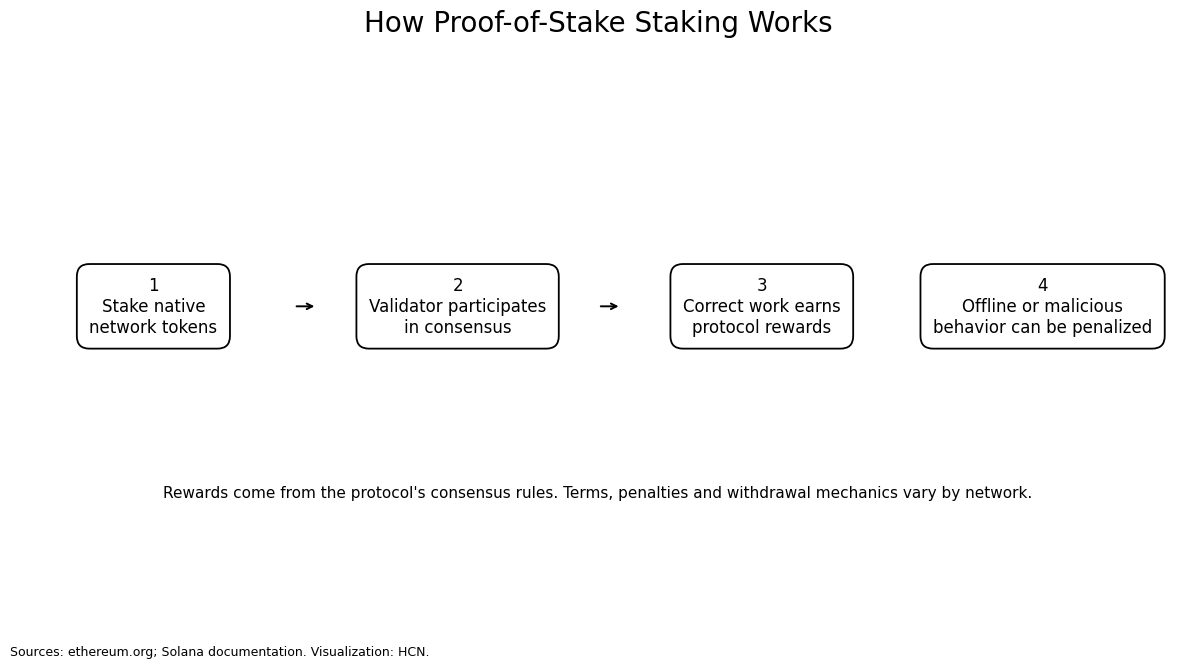
В настоящем протокольном стейкинге доход возникает не просто за хранение токенов. Валидаторы используют поставленные на кон активы для участия в консенсусе: подтверждают состояние сети, голосуют за блоки или создают их в соответствии с правилами конкретного блокчейна. За корректную работу протокол начисляет вознаграждение, а за некоторые нарушения может применить штрафы.
Ethereum показывает масштаб этой модели: на момент подготовки материала около 35% ETH находились в стейкинге, а отображаемая ethereum.org текущая доходность составляла примерно 2,5% APR. Этот показатель меняется вместе с параметрами сети и не является фиксированной ставкой.
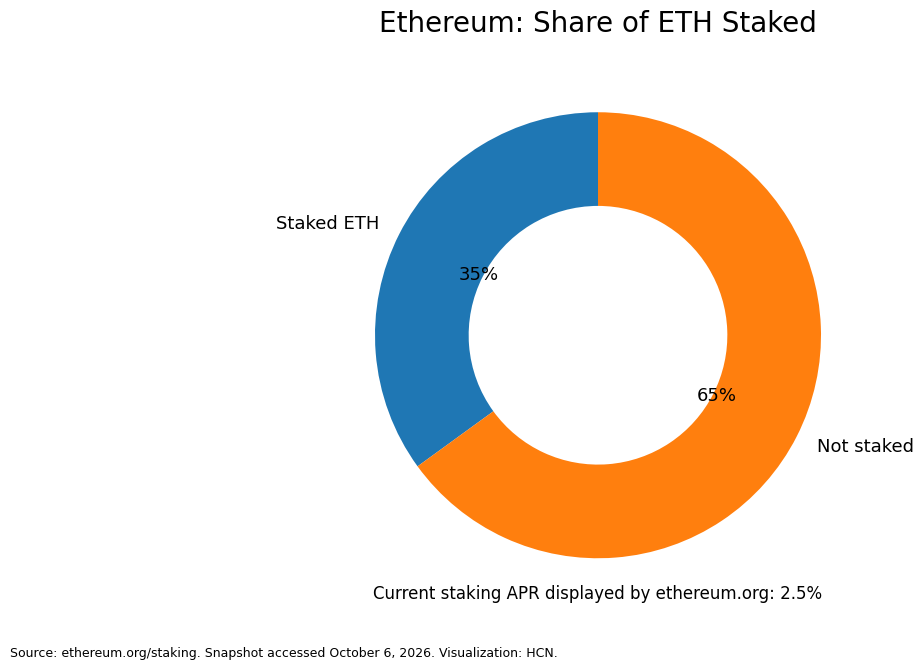
Доля ETH, участвующих в стейкинге Ethereum. Источник: ethereum.org, данные на 6 октября 2026 года. Визуализация HCN
Что такое стейкинг
Стейкинг — это использование нативного актива Proof-of-Stake-сети в механизме её экономической безопасности. Участник ставит криптовалюту на кон напрямую либо через валидатора или специализированный сервис, а сеть вознаграждает корректное выполнение обязанностей.
В Ethereum валидаторы предлагают новые блоки, проверяют их и голосуют за состояние блокчейна. Размер базового вознаграждения зависит в том числе от эффективного баланса валидатора и общего количества ETH в стейкинге: при росте общей суммы ставка вознаграждения на одного валидатора имеет тенденцию снижаться.
При этом слово «стейкинг» не означает, что монеты обязательно блокируются на заранее определённые три, шесть или двенадцать месяцев. Правила вывода зависят от блокчейна и выбранного способа участия. Могут существовать очереди активации и выхода, периоды разморозки или отдельные условия посредника.
Откуда берётся доход от стейкинга
Вознаграждение обычно формируется в соответствии с правилами конкретного блокчейна. Это могут быть новые выпущенные монеты, часть комиссий или несколько источников одновременно.
В Ethereum валидаторы получают вознаграждение за корректные подтверждения состояния сети, предложение блоков и выполнение других консенсусных обязанностей. Валидатор, который не выполняет необходимую работу, теряет потенциальное вознаграждение и может получать штрафы.
В Solana итоговая доходность зависит, среди прочего, от текущей инфляции сети, общей доли SOL в стейкинге, работы выбранного валидатора и его комиссии. Это хороший пример того, почему универсальной «процентной ставки за стейкинг» не существует.
Отсюда следует важное правило: APR на экране кошелька или сервиса — не гарантированная доходность вклада. Она способна измениться вслед за параметрами сети, количеством участников, комиссией валидатора и его результатами.
APR, APY и реальная доходность — не одно и то же
APR (Annual Percentage Rate, простая годовая процентная ставка) обычно показывает годовую ставку без учёта реинвестирования полученных монет. APY (Annual Percentage Yield, годовая процентная доходность, которая учитывает капитализацию процентов) пытается учесть сложный процент при повторном вложении вознаграждений. Но даже высокий APY ничего не говорит о том, сколько инвестор заработает в долларах, евро или рублях.
Если количество монет выросло на 5%, а цена самой криптовалюты за это время упала на 30%, стоимость позиции в фиатной валюте всё равно окажется ниже первоначальной.
Поэтому при оценке стейкинга нужно разделять доход в токенах и финансовый результат позиции. Именно из-за этого старые рейтинги в духе «самая выгодная монета для стейкинга» мало полезны: огромный APR неликвидного или быстро дешевеющего токена может сопровождаться существенным убытком.
Какие способы стейкинга существуют
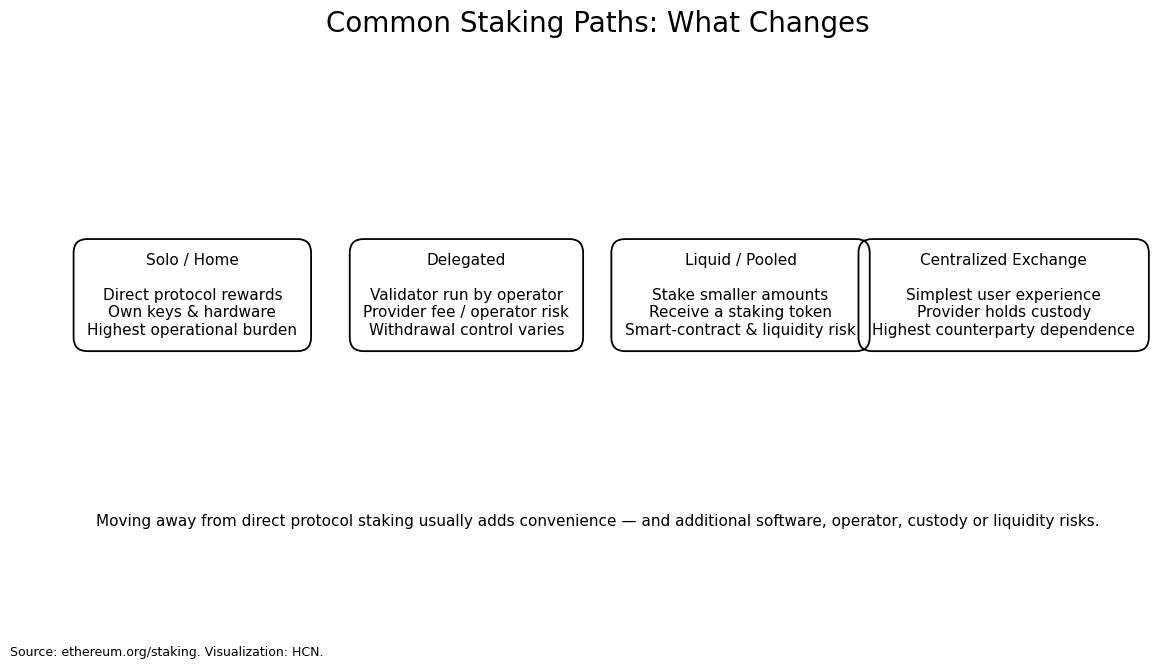
Единой классификации для всех блокчейнов нет. Даже слово «делегирование» в Ethereum и Solana означает не совсем одно и то же. Практически для пользователя полезнее различать способы по тому, кто контролирует активы, кто управляет валидатором и какие дополнительные посредники появляются между владельцем токена и протоколом.
Самостоятельный стейкинг
Пользователь сам запускает валидатор и взаимодействует с протоколом без посредника.
Для собственного валидатора Ethereum требуется минимум 32 ETH. После обновления Pectra один компаундирующий валидатор может иметь эффективный баланс до 2048 ETH. Пользователь контролирует ключи и получает протокольные вознаграждения напрямую, но должен поддерживать оборудование и программное обеспечение.
Это вариант с минимальным риском посредника, но максимальной технической ответственностью.
Делегированный стейкинг
Владелец передаёт выполнение валидаторских обязанностей оператору.
Например, Ethereum позволяет владельцу 32 ETH сохранить ключ для вывода средств, но доверить оператору ключ подписи и техническое обслуживание валидатора. В Solana держатель SOL может делегировать stake account выбранному валидатору, который удерживает комиссию с полученных наград.
Поэтому тезис, что делегированный стейкинг обязательно требует больше всего капитала или всегда наиболее выгоден, неверен.
Пулы и ликвидный стейкинг
Пулы объединяют средства пользователей, которым не хватает активов или желания самостоятельно запускать валидатор.
В Ethereum такая функциональность не является частью базового протокола: её создают сторонние проекты. Некоторые из них выпускают liquid staking token — LST, представляющий долю пользователя в застейканных активах и начисленных вознаграждениях.
Например, при внесении ETH через Lido пользователь получает stETH. Токен представляет застейканный ETH и может храниться в кошельке или использоваться в DeFi.
Ликвидность удобна, но появляется дополнительный слой риска: смарт-контракты, операторы валидаторов, механизм погашения и рыночная цена самого LST.
Стейкинг через централизованную биржу
Для пользователя это обычно самый простой вариант: биржа самостоятельно объединяет средства, запускает валидаторы и распределяет часть вознаграждений.
Но техническая простота означает максимальную зависимость от посредника. Пользователь передаёт активы кастодиану и зависит от его правил вывода, комиссий, доступности сервиса и финансовой устойчивости.
Ethereum.org прямо указывает, что считает централизованные биржи вариантом с наиболее высокими допущениями доверия среди основных способов стейкинга ETH.
Что изменилось в стейкинге Ethereum после Pectra
В старых гайдах Ethereum обычно описывается по формуле «32 ETH на одного валидатора». Минимум действительно остался на уровне 32 ETH, но после обновления Pectra в мае 2025 года появились компаундирующие валидаторы с withdrawal credentials типа 0x02.
Их эффективный баланс может увеличиваться до 2048 ETH, поэтому вознаграждения способны оставаться в валидаторе и увеличивать его вес, а не автоматически выводиться после превышения 32 ETH. Для традиционных валидаторов типа 0x01 сумма сверх 32 ETH по-прежнему автоматически отправляется на адрес вывода. ethereum.org
Pectra также дала возможность инициировать выход валидатора с уровня исполнения через адрес вывода. Это уменьшило зависимость владельца от оператора, которому передан signing key.
Это хороший пример того, почему старые инструкции по стейкингу необходимо регулярно обновлять: базовый экономический принцип сохраняется, а механика протокола меняется.
Можно ли быстро забрать монеты из стейкинга
Зависит от сети и способа участия.
В Ethereum выход собственного валидатора проходит через очередь. После завершения валидаторских обязанностей средства становятся доступными для полного вывода, но фактический срок зависит от загрузки очереди и последующей обработки вывода. Для пулов и ликвидного стейкинга действуют собственные правила погашения и доступная ликвидность.
В Solana делегирование и деактивация stake account также не происходят мгновенно: изменение проходит через warmup или cooldown в течение эпох, а точное время зависит от состояния сети.
Поэтому «ликвидный» и «можно вывести мгновенно» — не одно и то же. LST зачастую можно сразу продать на вторичном рынке, но его рыночная цена способна отличаться от стоимости базового актива.
Что такое liquid staking token
LST позволяет представить застейканный актив в виде отдельного ликвидного токена.
В случае Lido stETH отражает долю в ETH, участвующих в стейкинге, вместе с накопленными вознаграждениями. Баланс stETH обновляется на основании данных о состоянии протокола.
Пользователь получает возможность одновременно сохранять экономическую экспозицию к стейкингу и использовать LST в других DeFi-приложениях. Именно здесь появляется соблазн воспринимать один и тот же капитал как источник нескольких доходностей.
Но дополнительная доходность не возникает бесплатно: с каждой новой операцией добавляется отдельный риск — протокола, смарт-контракта, кредитования, пула ликвидности или межсетевого моста.
А что такое рестейкинг
Рестейкинг идёт ещё дальше. Уже застейканный ETH или производный от него актив используется для обеспечения безопасности дополнительных сервисов, а владелец может претендовать на дополнительные вознаграждения.
Ethereum.org описывает это как использование уже застейканного ETH для защиты других децентрализованных сервисов. Цена дополнительного вознаграждения — дополнительный риск для того же капитала.
Например, EigenLayer позволяет участникам добровольно принимать дополнительные условия, включая возможность slashing за нарушения правил подключённых сервисов. Таким образом, один и тот же экономический залог начинает обеспечивать больше одной системы.
Это не разновидность базового стейкинга и не «бесплатное удвоение доходности». HCN недавно разбирал, как к осени 2026 года экономика рестейкинга столкнулась с огромным разрывом между заблокированным капиталом и генерируемыми комиссиями.
Какие риски есть у стейкинга
Самый очевидный риск — падение цены криптовалюты. Получение дополнительных ETH или SOL не защищает стоимость позиции в фиатной валюте.
Для валидаторов существует риск штрафов. В Ethereum обычные ошибки доступности приводят к пропущенным наградам или небольшим потерям, а доказуемо конфликтующее поведение, например двойное голосование, может вызвать slashing и принудительный выход из сети. Размер убытка увеличивается при коррелированном slashing большого числа валидаторов.
При этом правила отличаются между блокчейнами. Например, актуальная документация Solana прямо указывает, что протокольный механизм slashing пока не реализован, хотя он рассматривается для будущего применения. Поэтому автоматически переносить правила Ethereum на любой Proof-of-Stake-блокчейн нельзя.
При ликвидном стейкинге добавляется риск смарт-контракта и ликвидности LST. Lido отдельно предупреждает, что stETH может торговаться ниже стоимости лежащего в его основе ETH, а получение базового актива может зависеть от очереди выхода Ethereum и правил протокола.
При использовании биржи добавляется риск самого кастодиана. А при рестейкинге тот же залог может оказаться под дополнительными условиями slashing.
В результате рост обещанной доходности часто означает не «лучший стейкинг», а большее количество рисков, наложенных на одну позицию.
Как выбрать способ стейкинга
Перед внесением активов полезнее смотреть не на самый высокий APR, а на устройство продукта.
| Что проверить | Почему это важно |
|---|---|
| Откуда поступает доход | Позволяет отличить протокольные награды от кредитования или другой стратегии |
| Кто контролирует ключи | Определяет кастодиальный риск |
| Кто запускает валидатор | Влияет на операционный риск и комиссии |
| Есть ли slashing | Правила и размер потенциальных потерь зависят от сети |
| Как выйти из позиции | Возможны очереди, cooldown и ограничения провайдера |
| Получаете ли вы LST | Появляются риск смарт-контракта и рыночная ликвидность |
| Какова комиссия | Показанный APR может отличаться от чистой доходности пользователя |
| Используется ли рестейкинг | Один и тот же капитал может принимать дополнительные риски |
| В какой валюте измеряется результат | Доход в токенах не равен прибыли в фиатной валюте |
Особенно настороженно стоит относиться к сервисам, которые называют «стейкингом» любую программу получения процентов за криптовалюту. Ethereum.org предупреждает, что некоторые централизованные Earn-продукты могут фактически получать доход от кредитования или торговых стратегий, а не от работы валидаторов.
Стейкинг и криптовалютный вклад — не одно и то же
Разница принципиальна.
При настоящем стейкинге Proof-of-Stake-актив участвует в механизме консенсуса соответствующей сети. Вознаграждение связано с выполнением валидаторских функций и правилами протокола.
Если пользователь передал USDT, USDC, биткоин или другую криптовалюту компании под фиксированную ставку, а компания использует эти средства для кредитования, торговли или других операций, это не становится стейкингом только потому, что интерфейс использует такое слово.
Именно происхождение дохода, а не название кнопки Stake, определяет экономическую природу продукта.
Стейкинг становится частью традиционных инвестиционных продуктов
К 2026 году механизм перестал быть только инструментом пользователей криптокошельков. Стейкинг всё чаще интегрируется в институциональные продукты.
HCN, например, писал о запуске Morgan Stanley биржевых фондов на ETH и SOL со встроенным стейкингом. Happy Coin News Сам Ethereum Foundation в феврале 2026 года сообщил о начале размещения в стейкинге примерно 70 000 ETH из собственного казначейства.
Это не меняет базовую механику: доходность всё равно начинается с работы Proof-of-Stake-протокола. Меняется лишь способ, которым инвестор получает к ней доступ.
Вывод
Стейкинг — это не криптовалютный аналог банковского вклада, а элемент безопасности Proof-of-Stake-сетей. Вознаграждение получает тот капитал, который прямо или через посредника участвует в работе валидаторов, поэтому ставка зависит от правил сети и не гарантируется заранее.
Чем проще продукт выглядит для пользователя, тем больше посредников может скрываться между ним и базовым протоколом. Поэтому при выборе способа стейкинга важнее понимать происхождение доходности, контроль над активами, порядок выхода и дополнительные риски, чем искать максимальный APR.
Информация на сайте носит исключительно информационный и образовательный характер и не является инвестиционной рекомендацией или финансовым советом. Криптовалюты и цифровые активы связаны с высоким уровнем риска, включая возможную потерю капитала. Редакция не несёт ответственности за решения, принятые на основе опубликованных материалов. Перед принятием инвестиционных решений рекомендуется проводить собственное исследование (DYOR). Ознакомиться с редакционной политикой https://happycoin.news/about/