Кэти Вуд считает SpaceX сильно недооценённой из-за неверного восприятия
- Традиционные аналитики неверно воспринимают компанию SpaceX, считает Кэти Вуд.
- По её мнению, Илон Маск удачно объединяет все инновационные направления.
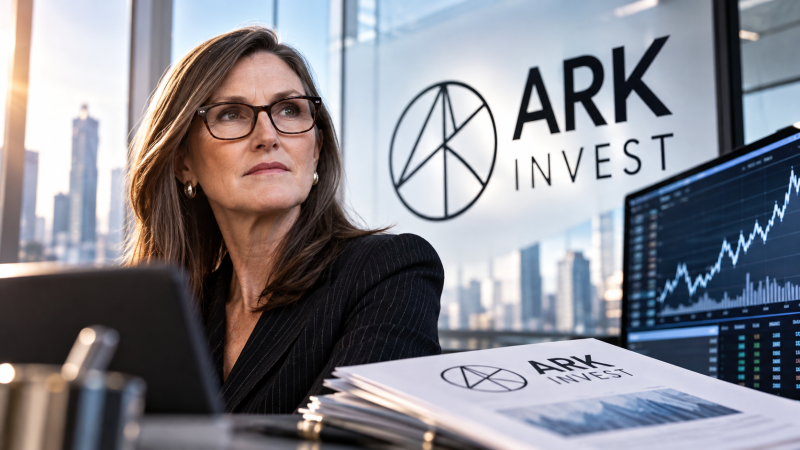
Глава ARK Invest Кэти Вуд считает, что рынок недооценивает SpaceX, поскольку традиционные аналитики рассматривают космический бизнес, искусственный интеллект и вычислительную инфраструктуру как отдельные отрасли. По её мнению, основная будущая стоимость компании может возникнуть именно на пересечении этих направлений.
В ходе дискуссии ARK Invest о SpaceX и Tesla Вуд заявила:
Эта компания воплощает объединение множества технологий — робототехники, накопления энергии и, конечно, искусственного интеллекта.
По её словам, специалисты по космосу, облачным вычислениям и ИИ по-прежнему строят модели независимо друг от друга, тогда как SpaceX всё активнее объединяет эти направления внутри одной компании.
Этот тезис частично подтверждается последней отчётностью. Согласно форме 10-Q в SEC, выручка SpaceX в третьем квартале достигла $14,58 млрд, увеличившись на 161% год к году. Крупнейшим направлением стал сегмент Super Intelligence с выручкой $7,56 млрд, опередив Starlink и космический бизнес.
Вуд считает, что рынок недооценивает сделку с Anthropic
Одним из главных аргументов Вуд стало сотрудничество SpaceX с разработчиком ИИ-моделей Anthropic.
Даже то, что прямо перед нашими глазами, а именно новость об Anthropic рынок не закладывает в цену.
Anthropic раскрыла в проспекте IPO соглашения с подразделением SpaceXAI на предоставление вычислительных мощностей. Их потенциальный совокупный объём достигает $120,5 млрд до 2029 года, а после полного ввода мощностей платежи могут составлять около $3,1 млрд в месяц.
При этом $120,5 млрд нельзя считать гарантированной будущей выручкой SpaceX, ведь часть соглашений после первоначальных периодов действия может быть расторгнута.
Тем не менее контракт подтверждает главный тезис Вуд — SpaceX уже нельзя оценивать исключительно как ракетную компанию и оператора спутниковой связи. Вычислительная инфраструктура становится самостоятельным крупным направлением бизнеса.
Может ли SpaceX стоимостью $1,9 трлн быть недооценена
Наиболее спорно звучит ещё одно заявление Вуд:
Есть недооценённость, серьёзная недооценённость, которая исчезнет, когда аналитики начнут сверять свои выводы.
При цене акций около $139 капитализация SpaceX составляет примерно $1,9 трлн. Тезис о сильной недооценённости предполагает, что новые направления компании способны создать стоимость существенно выше уже огромной нынешней оценки.
При этом последняя полноценная модель ARK, опубликованная в июне 2025 года, оценивала стоимость предприятия SpaceX к 2030 году примерно в $2,5 трлн в базовом сценарии, $1,7 трлн — в медвежьем и $3,1 трлн — в бычьем.
Однако эта модель появилась до масштабного развития бизнеса искусственного интеллекта. По данным SEC, за первые девять месяцев 2026 года SpaceX направила на капитальные вложения около $48,1 млрд, из которых почти $40 млрд пришлось на Super Intelligence.
Есть и обязательная оговорка — ARK сама является инвестором SpaceX. Компания вкладывалась в неё ещё до выхода на биржу, а три европейских фонда ARK участвовали в IPO. Поэтому оценка Вуд отражает позицию заинтересованного инвестора.
Её аргумент сводится к тому, что рынок пока недостаточно учитывает объединение Starlink, запусков, энергетики и быстрорастущей вычислительной инфраструктуры. Насколько SpaceX действительно недооценена, будет зависеть от того, сможет ли компания превратить эту технологическую конвергенцию в устойчивую прибыль.