CEO Bitwise предложил хранить криптовалюту на случай сбоев в банках. Но где ею расплачиваться?
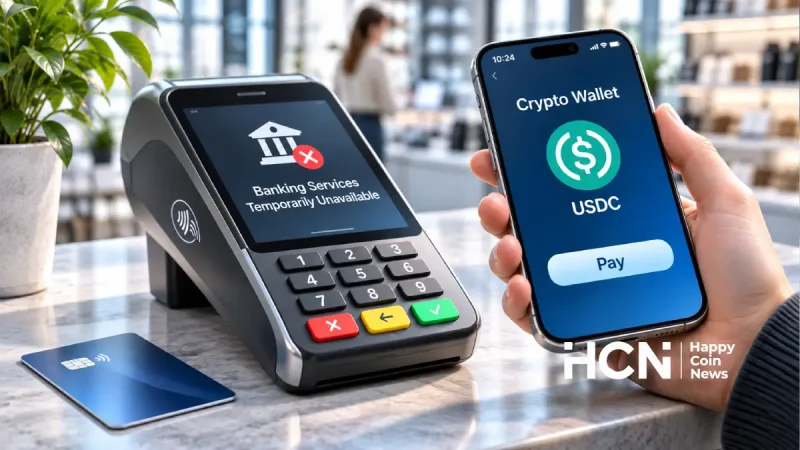
- Сбои в американской банковской системе вызвали обеспокоенность потребителей и исследовательских интерес у сотрудников криптокомпаний.
- CEO Bitwise Хантер Хорсли посоветовал обзавестись криптовалютой на случай таких сбоев.
После недавнего сбоя банковских сервисов в США генеральный директор Bitwise Хантер Хорсли предложил хранить часть средств в стейблкоинах или других криптовалютах «на всякий случай». Идея выглядит логично: если доступ к банковскому счёту временно ограничен, независимый цифровой кошелёк теоретически позволяет продолжать распоряжаться деньгами.
Здесь возникает более практичный вопрос: что делать с этими средствами, если ими нельзя заплатить там, где человек покупает продукты, бензин или лекарства?
Поводом для заявления Хорсли стал технический сбой JPMorgan Chase 16 ноября. Банк сообщил, что из-за программной ошибки во внутренних системах часть транзакций обрабатывалась медленнее обычного. При этом клиенты сохраняли доступ к счетам и средствам, признаков кибератаки обнаружено не было. Проблемы затронули и операции с другими банками, если Chase участвовал в транзакции. К вечеру работа системы была восстановлена.
На фоне многочисленных сообщений пользователей о проблемах в Chase, Bank of America, Wells Fargo и других финансовых организациях Хорсли написал:
Постоянные банковские сбои в эпоху ИИ. Подумайте о том, чтобы иметь немного стейблкоинов или криптовалюты на всякий случай.
Однако последующая проверка показала, что масштаб события первоначально был преувеличен. Bank of America заявил, что его системы работали штатно, U.S. Bank также сообщил, что напрямую не пострадал, а проблемы с Zelle могли быть связаны с транзакциями через другие банки. CBS News сообщил, что к утру 17 ноября работа сервисов нормализовалась.
Редакция Happy Coin News задала Хорсли встречный вопрос, насколько сейчас распространены платежи в криптовалюте и насколько удобно ею расплачиваться при условии, что конвертации средств в фиат осуществляется через традиционную банковскую инфраструктуру. На момент публикации ответа не было.
Криптокарта не означает оплату магазина криптовалютой
Главная проблема заключается в том, что большая часть наиболее удобной инфраструктуры для повседневных криптоплатежей всё ещё опирается на традиционные платёжные сети.
Например, Visa позволяет владельцам криптокарт расплачиваться цифровыми активами практически везде, где принимаются карты компании. Но Visa объясняет механизм предельно ясно: криптовалюта или стейблкоины конвертируются в местную фиатную валюту непосредственно во время покупки, после чего продавец получает обычный платёж через инфраструктуру Visa.
Аналогично работает Mastercard. Компания рекламирует возможность использовать криптовалюту более чем в 150 млн точек приёма, однако официально указывает, что происходит конвертация криптоактивов в фиат, а продавец получает традиционную валюту.
Для обычного пользователя это удобно, но в контексте банковского сбоя возникает важное различие. Такой человек действительно хранит активы вне банковского счёта, но при покупке снова зависит от карточной сети, процессинговой инфраструктуры и посредников, обеспечивающих конвертацию.
Соответственно, миллионы торговых точек, где можно воспользоваться «криптокартой», нельзя считать миллионами магазинов, непосредственно принимающих биткоин или USDC.
Прямые платежи существуют, но они не стали универсальными
Ситуация меняется медленно. Stripe уже позволяет некоторым продавцам принимать USDC и другие цифровые активы непосредственно на этапе оформления заказа. Как объясняют в Stripe, если магазин подключил функцию Pay with Crypto, покупатель может выбрать криптовалюту при оплате и отправить её из поддерживаемого кошелька.
Вместе с Shopify компания также открыла поддержку USDC для продавцов в десятках стран. При этом магазин может выбрать, получать ли ему деньги в обычной валюте или вывести поступившие USDC в криптокошелёк. Stripe объявила об этой системе ещё в 2025 году.
Есть и примеры традиционной розницы. Американская Bealls, управляющая более чем 660 магазинами, внедрила платежи через Flexa. Компания объявила, что покупатели могут расплачиваться цифровыми активами из различных криптокошельков, включая стейблкоины.
Flexa утверждает, что её платежи могут проходить без традиционных карточных сетей, а продавец вправе выбирать валюту расчёта, включая цифровые активы. Сама компания описывает эту модель как способ принимать стейблкоины без необходимости самостоятельно управлять блокчейн-инфраструктурой.
То есть техническая возможность расплачиваться криптовалютой напрямую уже существует. Но сотни магазинов — это пока не инфраструктура, способная заменить банковские карты в повседневной жизни большинства американцев.
Стейблкоин решает одну проблему и создаёт другие
У предложения Хорсли всё же есть рациональная основа. Если USDC или USDT находятся в самостоятельно контролируемом кошельке, технический сбой одного конкретного банка действительно не лишит владельца возможности перевести эти средства другому человеку или компании. Блокчейны работают круглосуточно и не зависят от графика банковских расчётов.
Но это не делает стейблкоин полным аналогом банковского счёта. Американская FDIC прямо указывает, что страхование депозитов не распространяется на криптоактивы. Банковский вклад в застрахованном американском банке обычно защищён в пределах $250,000 на вкладчика в каждой категории владения, тогда как токены такой государственной гарантии не имеют.
Кроме того, у цифровых активов есть собственная инфраструктурная зависимость: кошельки, блокчейны, эмитенты стейблкоинов, криптобиржи и платёжные шлюзы тоже могут испытывать сбои. При необходимости превратить криптовалюту обратно в доллары пользователь зачастую снова возвращается к банковской системе.