- За прошедшую неделю инвесторы существенно пересмотрели свои финансовые ставки.
- Главным образом этому способствовали последствия предварительных выборов в США.
Неделя с 2 по 7 ноября заставила инвесторов пересмотреть несколько крупных ставок. Победа демократов на промежуточных выборах усилила опасения вокруг регулирования искусственного интеллекта и строительства дата-центров, что ударило по технологическим акциям.
Нефть потеряла часть геополитической премии, золото получило поддержку как защитный актив, а биткоин вновь торговался в одном направлении с Nasdaq. В конце недели сильный рынок труда США добавил ещё один фактор давления на рисковые активы.
Снимок рынков
| Актив | Начало периода | Конец периода | Изменение |
|---|---|---|---|
| S&P 500 | 7 541,40 | 7 376,86 | −2,18% |
| Nasdaq Composite | 25 164,31 | 24 579,43 | −2,32% |
| Биткоин | $78 294 | $75 776 | −3,22% |
| Ethereum | $2 273,92 | $2 237,05 | −1,62% |
| Brent | $104,77 | $98,32 | −6,16% |
| Золото | $3 948,20 | $4 062,23 | +2,89% |
| UST 10Y | 4,91% | 4,86% | −5 б.п. |
| BIST 100 | 10 961,70 | 11 482,60 | +4,75% |
Изменения рассчитаны HCN по сопоставимым значениям начала и конца периода. Для американских индексов использованы закрытия торговых сессий, для криптовалют — единый суточный срез CoinGecko, для облигаций — данные Минфина США.
Сильный рынок труда усилил ожидания нового повышения ставки
Главным макроэкономическим сигналом недели стал октябрьский отчёт по занятости. Американская экономика создала 165,000 рабочих мест, безработица снизилась до 4,1%, а средняя почасовая зарплата выросла на 0,4% за месяц и на 3,1% за год.
Статистика показала, что экономика пока не демонстрирует слабости, которая вынудила бы ФРС быстро отказаться от жёсткой политики. После публикации вероятность повышения ставки на 25 базисных пунктов в декабре приблизилась к 80%, сообщал Reuters.
При этом доходность десятилетних казначейских облигаций за неделю снизилась с 4,91% до 4,86%. Во время распродажи акций инвесторы уходили в государственные облигации, тогда как сильные данные по занятости частично вернули давление на доходности.
Получился необычный конфликт: опасения за технологический сектор увеличивали спрос на защитные активы, а сильная макроэкономика одновременно сохраняла давление со стороны денежно-кредитной политики.
ИИ-акции пережили главный удар недели
Самая сильная распродажа состоялась 5 ноября: S&P 500 потерял 4,36% за день, Nasdaq — 5,52%, а индекс полупроводников обвалился более чем на 12%.
Рынок переоценивал последствия промежуточных выборов для компаний, связанных с искусственным интеллектом. В центре внимания оказались возможные ограничения на строительство дата-центров, доступ к электроэнергии и дальнейший рост капитальных расходов. HCN уже разбирал распродажу технологических акций и биткоина после окончания выборов.
В пятницу часть падения была отыграна: Nvidia выросла на 2,8%, AMD — на 11%, а индекс производителей полупроводников прибавил 4,2%. Однако восстановление не компенсировало потери предыдущей сессии.
Марвин Ло из State Street назвал технологический рост «хрупкой импульсной сделкой» и указал на сохраняющиеся политические и регуляторные риски для сектора.
Распечатывание риска вышло далеко за пределы США. Южнокорейский KOSPI в пятницу потерял более 6%, а во время торгов падение достигало 8,8%, что привело к временной остановке торгов.
Биткоин снова двигался вместе с рисковыми активами
4 ноября биткоин ещё поднимался выше $80,000, но затем вместе с технологическими акциями опустился примерно к $76,000. За рассматриваемый период BTC потерял 3,2%, Ethereum — 1,6%.
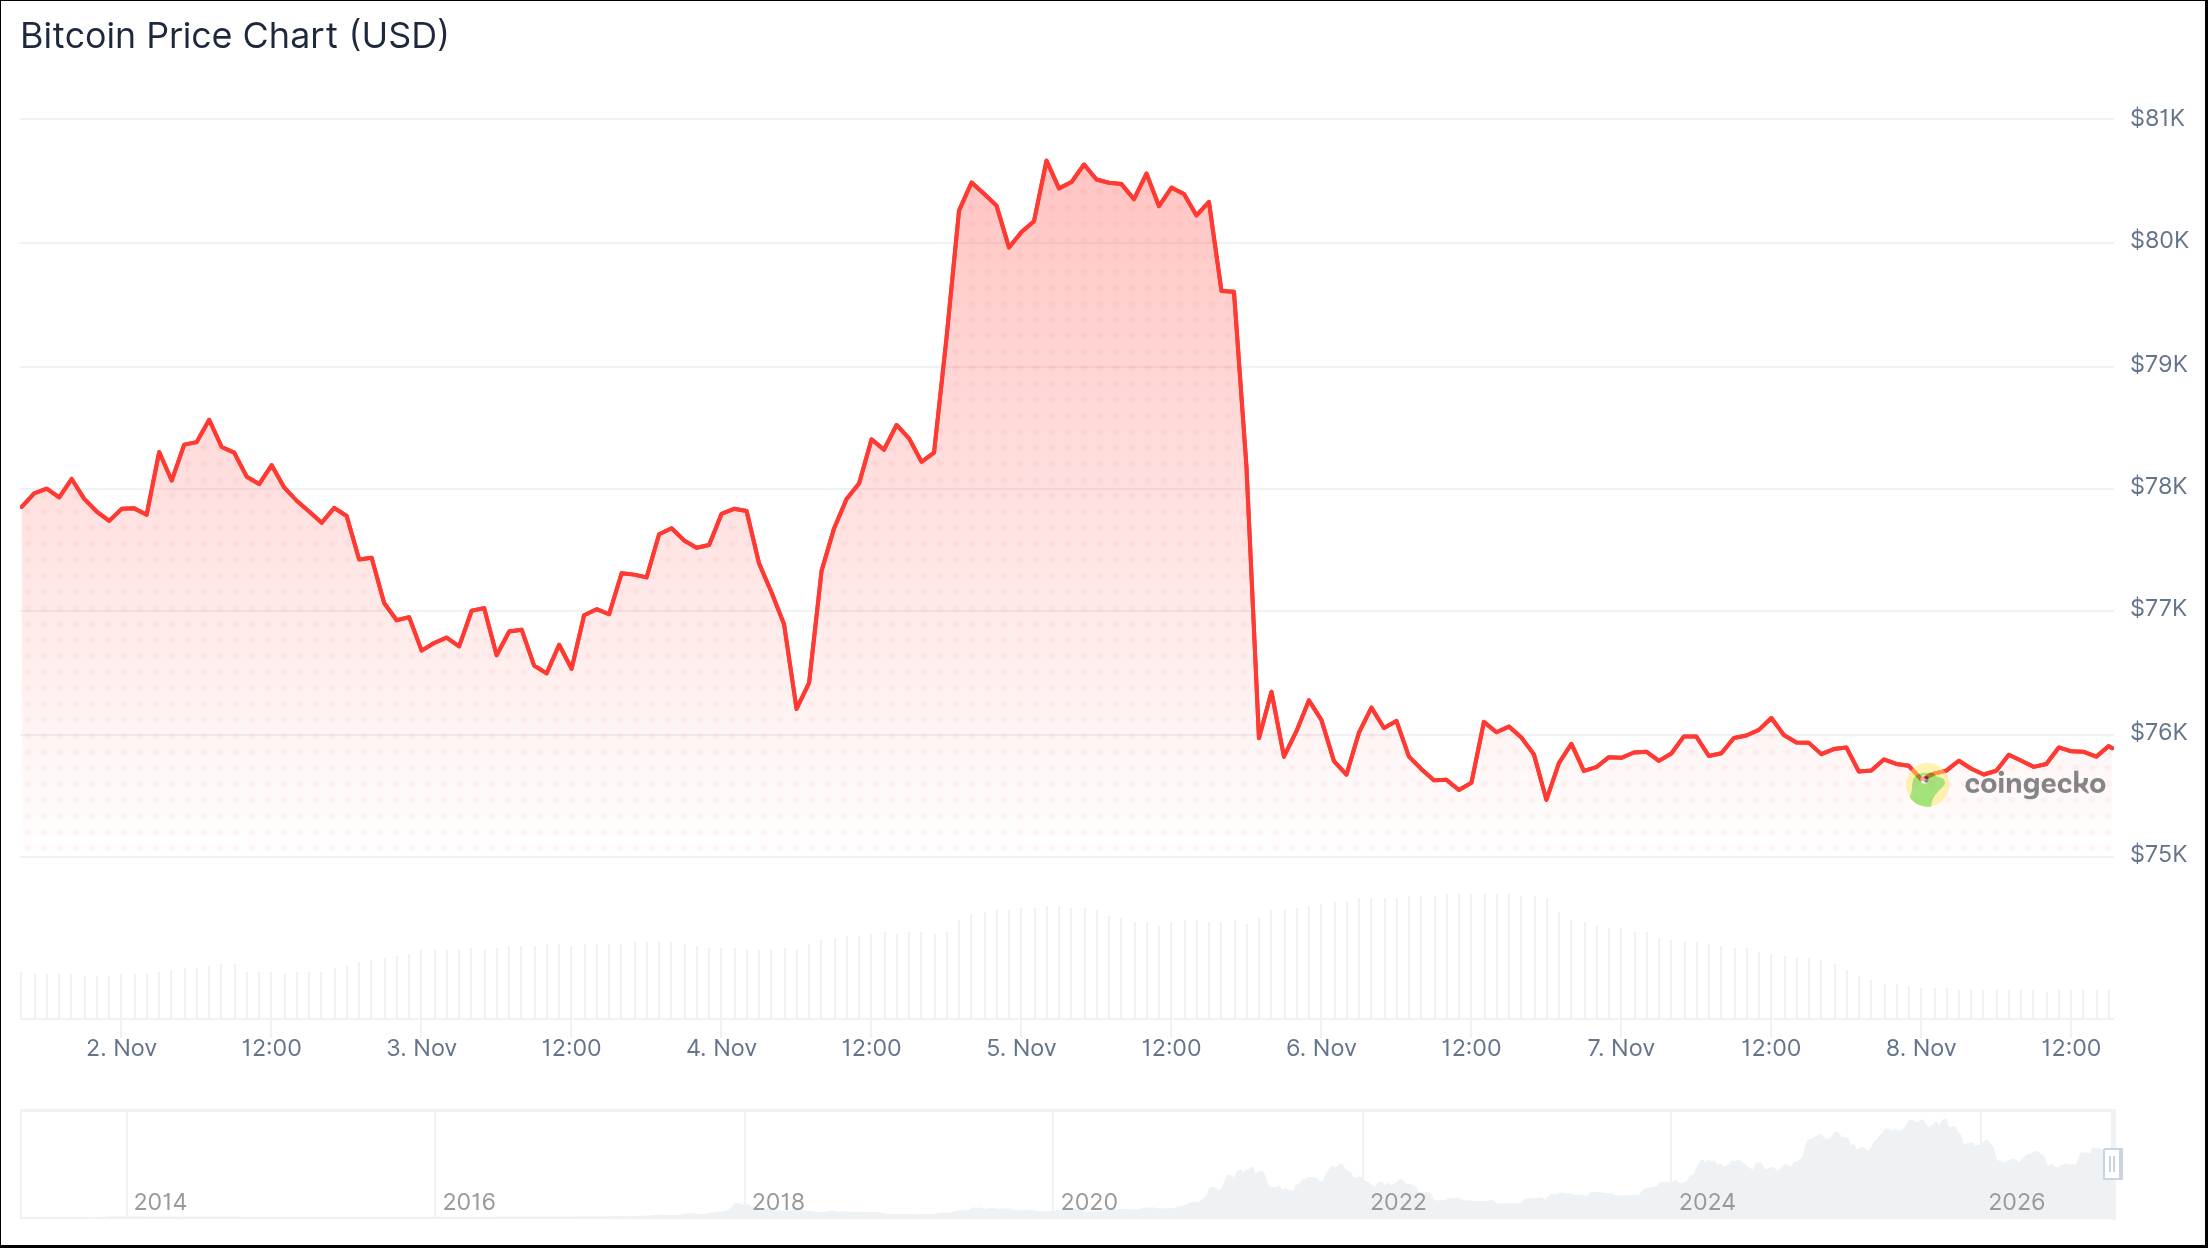
Цена BTC с 2 по 8 октября. Источник: CoinGecko
Падение сопровождалось крупными ликвидациями позиций с кредитным плечом, однако более важным сигналом стала слабость институционального спроса. С 2 по 6 ноября американские спотовые ETF на биткоин и Ethereum зафиксировали совокупный чистый отток примерно $1,65 млрд. HCN уже разбирал структуру этих оттоков по фондам.
Поведение крипторынка на этой неделе снова показало, что во время резкого сокращения аппетита к риску биткоин чаще торгуется как высоковолатильный финансовый актив, нежели как независимая альтернатива фондовому рынку.
США открывают и закрывают двери для криптовалют
Регуляторные события недели дали два противоположных сигнала.
5 ноября Министерство труда США направило в Белый дом окончательную версию правила, которое может упростить включение альтернативных активов в пенсионные планы 401(k). Документ имеет статус «Финальное правило. На рассмотрении». Это ещё не означает прямого допуска биткоина во все пенсионные планы, но снижает регуляторный барьер для цифровых активов.
На следующий день FinCEN объявило о решении фактически отрезать MEXC Global от финансовой системы США. В ведомстве утверждают, что биржа способствовала проведению не менее $16 млрд незаконных операций, связанных в том числе с обходом санкций и киберпреступностью.
Общий вектор становится всё заметнее: регулируемый институциональный доступ к цифровым активам расширяется одновременно с усилением давления на офшорную инфраструктуру.
Нефть упала ниже $100, золото пошло в другую сторону
Brent завершила неделю ниже $100 за баррель. По используемой HCN методике понедельник–пятница снижение составило около 6%, хотя стандартное сравнение пятница к пятнице показывает ещё более глубокое падение, поскольку значительная часть движения произошла уже в начале недели.
Рынок сокращал геополитическую премию на фоне ожиданий возможной деэскалации на Ближнем Востоке и увеличения предложения. При этом сохранявшиеся атаки на танкеры ограничивали масштаб снижения.
Золото, напротив, прибавило около 2,9%. Здесь инвесторы реагировали уже не столько на геополитику, сколько на финансовый стресс — обвал технологических акций увеличил спрос на защитные активы.
Таким образом, неделя дала редкое сочетание несколько подешевевшей нефти при одновременно дорожающем золоте. Рынок снизил премию за один вид риска и увеличил её за другой.
Турецкие банки возглавили восстановление BIST
В Турции октябрьская инфляция составила 29,77% год к году и 2,58% за месяц, следует из данных Центрального банка страны.
Несмотря на сохранение высокого роста цен, BIST 100 прибавил около 4,8% по используемой HCN методике, а банковский сектор показал ещё более сильное восстановление.
Рынок фактически отыгрывал предыдущую коррекцию, а не улучшение инфляционной картины. Следующий важный ориентир появится 12 ноября, когда глава ЦБ Фатих Карахан представит новый инфляционный отчёт.
Банк России готов держать ставки высокими дольше
В России Банк России 5 ноября опубликовал резюме обсуждения ключевой ставки. Регулятор сообщил, что устойчивый рост цен в III квартале ускорился до 5–6% в пересчёте на год и предупредил о необходимости более продолжительного периода жёстких денежно-кредитных условий.
Прогноз средней ключевой ставки на 2027 год повышен до 12,5–13,5%. Дополнительным внешним риском для российского рынка стало падение нефти, а официальный курс доллара к концу недели поднялся выше 82 рублей.
Что важно на следующей неделе
10 ноября США опубликуют октябрьский CPI, а 13 ноября — индекс цен производителей. Эти данные покажут, сохраняется ли инфляционное давление после сильного отчёта по занятости.
Дополнительную проверку пройдёт ИИ-сектор: 10 ноября результаты опубликует CoreWeave, 12 ноября — Nebius. В Турции в тот же день выйдет новый инфляционный отчёт центрального банка.
Информация на сайте носит исключительно информационный и образовательный характер и не является инвестиционной рекомендацией или финансовым советом. Криптовалюты и цифровые активы связаны с высоким уровнем риска, включая возможную потерю капитала. Редакция не несёт ответственности за решения, принятые на основе опубликованных материалов. Перед принятием инвестиционных решений рекомендуется проводить собственное исследование (DYOR). Ознакомиться с редакционной политикой https://happycoin.news/about/