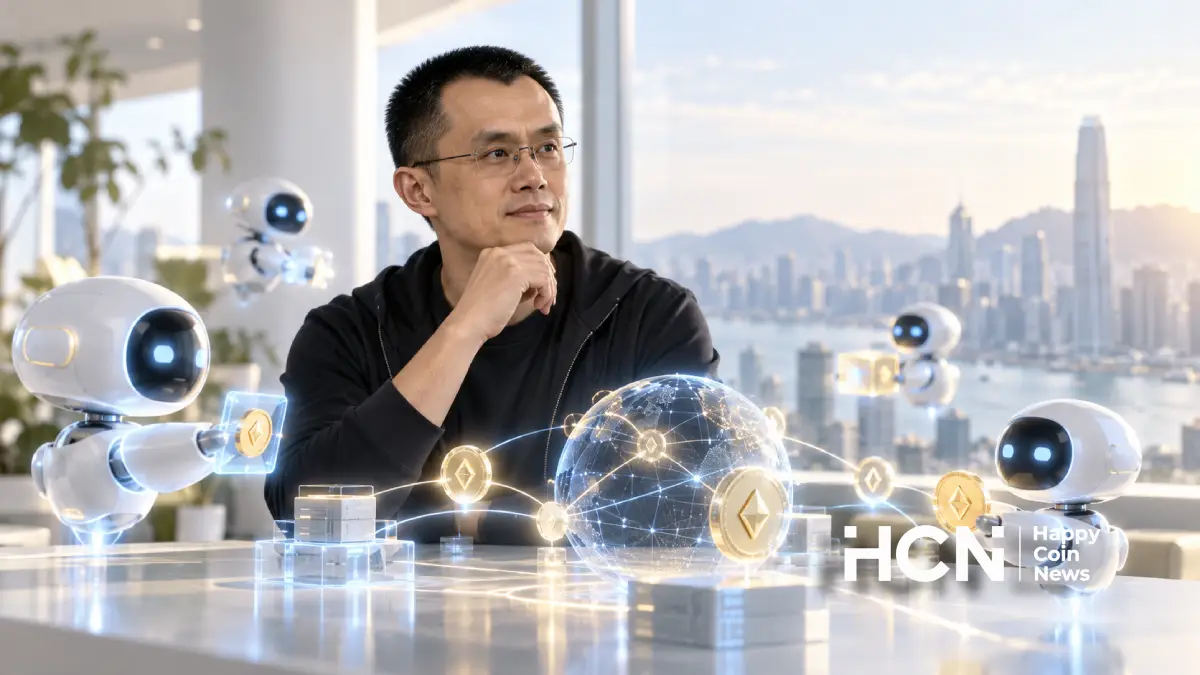
- Чанпен Чжао дал большое интервью по поводу того, что платёжные ИИ-агенты будут доминировать в инфраструктуре криптовалют.
- Идеальный вариант для ИИ — использование цифровой нативной валюты, то есть криптовалюты.
Основатель Binance Чанпен Чжао считает, что одним из главных источников будущего спроса на криптовалютную инфраструктуру станут не люди, а ИИ-агенты. По его мнению, автономные программы будут оплачивать данные, вычисления и цифровой контент, проводить микротранзакции и выполнять другие экономические операции от имени пользователей.
В интервью PIVOT GLOBAL Чжао предположил, что у одного человека со временем могут работать сотни, тысячи и даже миллионы специализированных ИИ-агентов. Именно необходимость предоставить таким программам средства расчёта он считает одним из естественных направлений сближения ИИ и блокчейна.
ИИ-агенты не будут использовать кредитные карты. Они не будут использовать банковские счета, — сказал Чжао.
Его тезис уже не выглядит футуристическим: в течение 2026 года Coinbase, Circle, Visa и Mastercard представили инфраструктуру, позволяющую программным агентам самостоятельно инициировать или выполнять платежи.
Зачем ИИ-агентам вообще понадобятся собственные деньги
Сегодня большинство ИИ-сервисов могут подобрать гостиницу, найти авиабилет, проанализировать цены или выбрать необходимый цифровой сервис. Следующий этап — переход от рекомендаций к действиям: программа получает бюджет, самостоятельно выбирает поставщика услуги и оплачивает её в рамках заданных пользователем ограничений.
Чжао привёл другой пример: после записи интервью один агент может смонтировать видео, другой — опубликовать его, третий — продвигать контент, а четвёртый — принимать платежи от зрителей. Если таких программ будет много, каждая из них окажется участником экономических отношений.
И здесь возникает техническая проблема. Традиционные интернет-платежи исторически создавались прежде всего для человека, которому необходимо открыть счёт, пройти идентификацию, получить платёжный инструмент, подтверждать некоторые операции и взаимодействовать с интерфейсами, рассчитанными на пользователя.
Для программного агента гораздо естественнее модель, в которой доступ к деньгам и разрешения на их расходование задаются программно.
Идеальный вариант — использование ими цифровой нативной валюты, то есть криптовалюты, — пояснил Чжао.
Coinbase уже позволяет программам платить через интернет
Один из наиболее показательных примеров — разработанный Coinbase открытый протокол x402. Он использует давно существующий HTTP-код 402 Payment Required, чтобы встроить оплату непосредственно в запрос к интернет-ресурсу.
Вместо оформления подписки или заранее купленного пакета API-запросов агент может столкнуться с платным ресурсом, автоматически отправить криптографически подписанный платёж в стейблкоине и продолжить выполнение задачи.
Coinbase рассматривает среди потенциальных сценариев оплату вычислений, получение рыночных данных, доступ к API, цифровому контенту и другим ресурсам. Такой подход особенно подходит для сервисов, где стоимость одной операции слишком мала для обычной платёжной процедуры.
Это приближает экономику программ к модели оплата по мере использования: агент покупает не месячную подписку, а ровно тот объём информации или вычислений, который нужен ему в конкретную секунду.
Circle делает кошелёк частью самого ИИ-агента
В мае Circle представила инфраструктуру Agent Stack, позволяющую ИИ-агентам иметь собственные программируемые кошельки, хранить USDC, находить необходимые сервисы и рассчитываться за них.
При этом автономность не означает неограниченный доступ к деньгам. Для Agent Wallets можно задавать лимиты расходов, разрешённые сервисы, блокчейны и временные ограничения.
Отдельное направление Circle — микроплатежи. Компания предлагает инфраструктуру для субцентовых платежей, которые имеют мало смысла при традиционной модели карточного эквайринга, но могут стать востребованными при взаимодействии программ друг с другом.
В августе Circle продемонстрировала эксперимент с автономными агентами, которым предоставили собственные кошельки и баланс USDC. Они самостоятельно использовали средства в процессе выполнения поставленной задачи. Компания рассматривала эксперимент как пример перехода ИИ от системы, способной только анализировать информацию, к самостоятельному экономическому участнику.
Миллионный рост числа транзакций пока остаётся прогнозом
Чжао предполагает, что переход к машинным платежам радикально увеличит число экономических операций.
ИИ увеличит скорость транзакций, вероятно, в тысячу — миллион раз, — предположил он.
Обоснованной количественной модели для такого диапазона Чжао в интервью не привёл, поэтому воспринимать его как прогноз фактического объёма блокчейн-транзакций нельзя. Однако механизм, на который он указывает, понятен.
Человек не станет совершать сотни финансовых операций в минуту ради выполнения одной задачи. Автономная программа потенциально может купить доступ к базе данных, оплатить несколько запросов к ИИ-моделям, арендовать вычислительные мощности, приобрести изображение, получить доступ к API и рассчитаться с другим агентом.
При этом стоимость каждой операции может измеряться центами или даже долями цента. В такой модели рост экономической активности происходит не столько благодаря увеличению среднего платежа, сколько за счёт огромного числа очень маленьких транзакций.
Тем временем Visa показывает, почему банковские карты рано списывать со счетов
Наиболее спорная часть прогноза Чжао заключается в утверждении, что ИИ-агенты не будут пользоваться традиционной платёжной инфраструктурой.
В 2026 году Visa двигается практически в противоположном направлении. Компания заключила партнёрство с OpenAI для интеграции своей платёжной инфраструктуры в агентную коммерцию. Система предусматривает использование токенизированных платёжных реквизитов Visa, идентификацию агента, авторизацию и ограничения, установленные владельцем средств.
20 октября Visa, BILL и Billtrust запустили действующий пилот, в котором доверенные ИИ-агенты могут самостоятельно завершать уже одобренные бизнесом платежи поставщикам.
То есть ИИ не обязательно должен получить обычную пластиковую карту и вводить её номер на сайте. Традиционная платёжная сеть сама может стать машинно-доступной.
Это существенный контраргумент к тезису Чжао: выбор может оказаться не между «банковской картой» и «криптовалютой», а между несколькими программируемыми расчётными механизмами, часть которых будет работать поверх существующей финансовой системы.
Mastercard объединяет обе модели
В июне компания представила Agent Pay for Machines, систему платежей для автономных программ. Она рассчитана в том числе на высокочастотные микротранзакции между машинами.
20 октября Mastercard показала дальнейшее развитие технологии: Agent Pay for Machines использует тот самый протокол x402, который развивает Coinbase, но соединяет его со своей инфраструктурой. Таким образом, расчёты могут проводиться через разные каналы, в том числе фиатные деньги и стейблкоины.
Получается гибридная система, в которой граница между «традиционными финансами» и криптовалютными платежами постепенно размывается. Агент может взаимодействовать с открытым интернет-протоколом, пользоваться криптографическим кошельком и при этом рассчитываться через существующую глобальную финансовую сеть.
Главное преимущество блокчейна может оказаться совсем в другом
Чжао рассматривает блокчейн не только как платёжную систему. По его мнению, ИИ потребуется цифровая сертификация и возможность проверять происхождение данных и операций.
Автономному агенту необходимо доказать, кто разрешил ему провести операцию, какой лимит расходов был установлен, кому перечислены средства и какие действия выполнялись после платежа. При взаимодействии множества независимых программ возрастает ценность проверяемой истории операций и криптографически подтверждённых разрешений.
Однако утверждать, что для такой системы обязательно нужен публичный блокчейн, пока нельзя. Ту же проблему пытаются решать платёжные сети, системы цифровой идентификации и другие инфраструктурные платформы.
Mastercard, например, делает центральной проблемой агентных платежей именно полномочия, а не сам перевод денег. Система должна установить, что конкретный агент действительно получил право совершить конкретную покупку в пределах заданного бюджета.
Иными словами, главным технологическим соревнованием может стать не вопрос о том, кто быстрее перемещает деньги, а вопрос о том, кто лучше доказывает право машины этими деньгами распоряжаться.
Информация на сайте носит исключительно информационный и образовательный характер и не является инвестиционной рекомендацией или финансовым советом. Криптовалюты и цифровые активы связаны с высоким уровнем риска, включая возможную потерю капитала. Редакция не несёт ответственности за решения, принятые на основе опубликованных материалов. Перед принятием инвестиционных решений рекомендуется проводить собственное исследование (DYOR). Ознакомиться с редакционной политикой https://happycoin.news/about/